
¿Cómo ha evolucionado la liberalización del transporte ferroviario en España?
Análisis detallado sobre la liberalización del transporte ferroviario en España, la normativa europea, la normativa española, operadores y la situación económica.
En pocas palabras
- La liberalización del sector ferroviario en España comenzó formalmente con la Ley del Sector Ferroviario de 2003, efectiva el 1 de enero de 2005.
- El proceso separa legal y funcionalmente la administración de la infraestructura (Adif) de la explotación de los servicios de transporte (Renfe y operadores privados).
- El transporte de mercancías y el transporte internacional de viajeros fueron de los primeros segmentos en abrirse a la competencia según las directivas comunitarias.
¿Cómo ha evolucionado la liberalización del transporte ferroviario en España?
La liberalización del transporte ferroviario en España representa un proceso histórico y normativo derivado de las directivas comunitarias de la Unión Europea. Su objetivo principal consiste en abrir el mercado a nuevas empresas ferroviarias para que compitan con la operadora pública tradicional, Renfe, contribuyendo simultáneamente a la creación de un espacio ferroviario único paneuropeo.
¿Cuáles son los antecedentes normativos europeos que impulsaron este cambio?
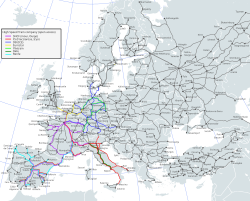
El punto de origen legislativo de la política común europea en este sector se sitúa en el año 1991, mediante obligaciones impuestas a los Estados miembros para abrir ciertas áreas del mercado a la competencia. Posteriormente se publicaron diversos Libros Blancos, destacando el de 1996 sobre la revitalización de los ferrocarriles comunitarios, el de 2001 sobre la política europea de transportes y el de 2001 e impulsos posteriores como la Hoja de ruta hacia un espacio único europeo de transporte. Este marco dio lugar a la Red Transeuropea de Ferrocarril, dividida en alta velocidad y red convencional.
¿Cómo se estructuró la legislación española del sector ferroviario?
En España, la Ley del Sector Ferroviario aprobada en noviembre de 2003 y con vigencia a partir del 1 de enero de 2005 supuso la transposición del primer paquete ferroviario europeo. Esta norma finalizó el monopolio de Renfe, separando la gestión de la infraestructura —asumida por Adif tras absorber al GIF— de la prestación de los servicios de transporte, que pasaron a manos de Renfe Operadora. A lo largo de los años siguientes, sucesivas reformas legales y reales decretos, como los de 2012 y 2013, estructuraron la división de Renfe en varias sociedades mercantiles y dividieron a Adif en Adif y Adif-Alta Velocidad para cumplir con criterios contables y financieros europeos.
¿Qué requisitos deben cumplir las empresas para operar en la red española?
Para acceder a la Red Ferroviaria de Interés General (RFIG), las empresas ferroviarias deben cumplir estrictamente con lo establecido en la Ley del Sector Ferroviario. Los requisitos indispensables incluyen disponer de una Licencia de Empresa Ferroviaria válida para toda la red, obtener un Certificado de Seguridad específico para cada línea en la que se pretenda operar y conseguir la adjudicación de la capacidad de infraestructura necesaria, conocida como surco, dentro de las mallas gestionadas por Adif. Asimismo, las entidades deben contar con material rodante homologado y personal debidamente habilitado.
¿Cuál ha sido el impacto de la apertura en el transporte de mercancías y de viajeros?
El transporte nacional e internacional de mercancías quedó totalmente liberalizado desde el 1 de enero de 2005, logrando que los operadores privados alcanzaran una cuota significativa del total de los tráficos en años posteriores. Por su parte, el transporte internacional de viajeros se abrió en enero de 2006, mientras que los servicios comerciales de alta velocidad han experimentado procesos graduales de apertura con la entrada de competidores en el mercado nacional de viajeros, diversificando la oferta y modificando el panorama comercial del sector.
¿Qué situación económica atraviesa el sector tras la entrada de nuevos operadores?
Desde la liberalización efectiva del mercado de alta velocidad en España, las principales operadoras que prestan servicio han acumulado pérdidas económicas notables debido, en gran parte, a una intensa competencia en precios para captar viajeros. Las cuentas presentadas reflejan números rojos tanto en la empresa pública Renfe como en los operadores privados presentes en el mercado, lo que ha generado debates institucionales sobre la sostenibilidad de las tarifas aplicadas y la necesidad de equilibrios financieros a largo plazo en la infraestructura y la explotación.
Sources & Further Reading
Creación espacio ferroviario europeo único UE - Comisión Europea - EUR-Lex - http://eur-lex.europa.eu/legal-content/ES/TXT/PDF/?uri=CELEX:52010DC0474&from=ES
Ley 39/2003 del Sector Ferroviario - Jefatura del Estado - Boletín Oficial del Estado - http://www.boe.es/buscar/pdf/2003/BOE-A-2003-20978-consolidado.pdf
El agujero de la alta velocidad en España: 615 millones de pérdidas desde su liberalización - Gabriel Santamarina - El Periódico - https://www.elperiodico.com/es/economia/20240920/alta-velocidad-liberalizacion-renfe-ouigo-iryo-108341464
Tu voto se guarda en este dispositivo.