
¿Cómo se originó y evolucionó la burbuja inmobiliaria global?
Descubre las causas, el desarrollo y el impacto económico de la burbuja inmobiliaria global desde mediados de los años 1980 hasta la crisis de 2008.
En pocas palabras
- La burbuja inmobiliaria afectó a gran parte de los países industrializados occidentales en dos oleadas principales hasta 2006.
- La Reserva Federal de EE. UU. incrementó los tipos de interés del 1 % al 5,25 % entre 2004 y 2006 para frenar el encarecimiento de la vivienda.
- Las obligaciones colateralizadas por deuda (CDO) incluyeron hipotecas de alta peligrosidad con calificaciones erróneas de bajo riesgo.
¿Cómo se originó y evolucionó la burbuja inmobiliaria global?
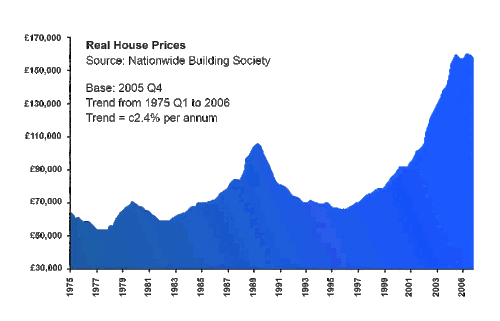
A lo largo de las décadas de 1980 y de 2000, los países industrializados experimentaron un crecimiento desproporcionado en los precios de la vivienda en comparación con otros bienes y servicios. Este fenómeno, conocido como burbuja inmobiliaria, afectó a numerosas naciones occidentales y generó profundas divisiones generacionales al encarecer el acceso a una necesidad básica.
¿Qué factores impulsaron el surgimiento de la burbuja inmobiliaria?
El fenómeno tuvo su génesis en el propio mercado de bienes raíces y fue impulsado posteriormente por la abundancia de crédito hipotecario, respaldado por políticas monetarias expansivas. Tras el ajuste de finales de los años 1990, las reducciones en los tipos de interés agravaron la situación. Estas medidas se intensificaron tras los acontecimientos del 11 de septiembre de 2001, la Guerra de Irak y la unificación monetaria europea.
¿Cómo influyeron los instrumentos financieros derivados en la crisis?
La expansión de las obligaciones colateralizadas por deuda (CDO) incentivó la concesión masiva de hipotecas a prestatarios con elevado riesgo de impago. Entre 2000 y 2006, la composición de estos activos se modificó drásticamente al incluir hipotecas de baja calificación. A pesar del alto riesgo, las agencias de calificación otorgaron evaluaciones de máxima seguridad, como la triple A, lo que ocultó la probabilidad real de impago y desató posteriormente la crisis financiera internacional.
¿De qué manera intervinieron los organismos monetarios para frenar el fenómeno?
Hacia 2004, la Reserva Federal de los Estados Unidos comenzó a elevar los tipos de interés para controlar la economía y disipar el auge inmobiliario, pasando del 1 % al 5,25 % en 2006. Como consecuencia directa, el incremento en el valor de la vivienda se detuvo y los precios comenzaron a descender en agosto de 2005. En paralelo, el Banco Central Europeo aplicó medidas similares en la eurozona a finales de 2005.
¿Cuáles fueron las consecuencias inmediatas del colapso del mercado?
El estallido de la burbuja provocó un aumento drástico en las ejecuciones hipotecarias, alcanzando la cifra de 1,2 millones en Estados Unidos durante el año 2006. Esto generó graves problemas de solvencia en numerosas entidades financieras vinculadas al sector y provocó una caída cercana al 40 % en el índice bursátil de la construcción estadounidense, culminando en la crisis de las hipotecas subprime en agosto de 2007.
Sources & Further Reading
- Informe de la FED, precios históricos de la vivienda, Federal Reserve, Enlace oficial.
- Recent house price developments: the role of fundamentals, OCDE, Documento oficial.
- The Economist: The global housing boom, Artículo de opinión.
- Anna Katherine Barnett-Hart (2009): The story of the CDO Market Meltdown: An Empirical Analysis, tesis de Harvard University, Tesis completa.
Tu voto se guarda en este dispositivo.