
¿Qué factores y consecuencias definieron la crisis inmobiliaria española de 2008-2014?
Análisis detallado sobre el origen, desarrollo y consecuencias de la crisis inmobiliaria en España entre 2008 y 2014, incluyendo el impacto hipotecario y bancario.
En pocas palabras
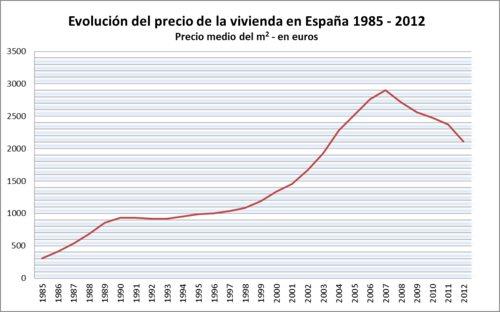
- La burbuja inmobiliaria española alcanzó su pico de precios en 2007 antes de iniciar un desplome prolongado.
- Martinsa-Fadesa protagonizó en 2008 la mayor suspensión de pagos en la historia económica de España.
- El Tribunal de Justicia de la Unión Europea dictaminó que la ley hipotecaria española vulneraba la protección al consumidor.
- El desempleo juvenil en España superó el 40% durante los años más críticos de la crisis.
- Más de 400.000 desahucios fueron registrados en España entre 2007 y 2012.
¿Qué factores y consecuencias definieron la crisis inmobiliaria española de 2008-2014?
La crisis inmobiliaria española, que se extendió aproximadamente entre 2008 y 2014, representó un periodo de profundo ajuste económico tras el estallido de una burbuja especulativa sin precedentes. Este fenómeno, marcado por la caída de precios, el colapso de grandes constructoras y una grave crisis hipotecaria, transformó la estructura financiera y social del país.
¿Cómo se gestó la burbuja inmobiliaria previa a 2008?
Desde mediados de los años 80, la construcción se convirtió en el motor estructural de la economía española, impulsada por un acceso masivo al crédito y expectativas irreales de revalorización constante. Este auge, que formaba parte de una burbuja inmobiliaria global, se caracterizó por un crecimiento desmesurado de la deuda hipotecaria y una sobreoferta de viviendas que superaba la demanda real. La construcción de grandes urbanizaciones, a menudo sin planificación sostenible, incrementó drásticamente el stock de viviendas vacías.
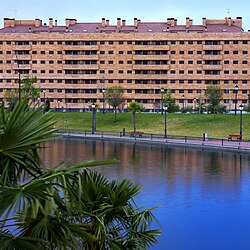
¿Qué eventos marcaron el inicio del colapso en 2006 y 2007?
El punto de inflexión ocurrió cuando el crecimiento del crédito hipotecario se estancó y los precios comenzaron a descender. Factores coyunturales, como la crisis hipotecaria en Estados Unidos y el aumento del euríbor por parte del Banco Central Europeo, encarecieron las cuotas variables, que afectaban al 98% de las hipotecas en España. El endurecimiento de las condiciones de refinanciación dejó a muchas empresas constructoras, altamente apalancadas, sin capacidad de terminar sus obras.
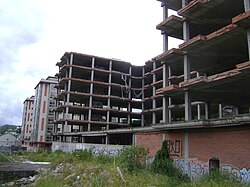
¿Cómo afectó la crisis a las empresas y al sector bancario?
El desplome de las ventas y la imposibilidad de refinanciar deudas llevaron a la quiebra a grandes promotoras, siendo el caso de Martinsa-Fadesa en 2008 el más emblemático por su magnitud. La inestabilidad se trasladó rápidamente al sistema financiero, obligando a fusiones forzadas y a la intervención de cajas de ahorro por parte del Banco de España. Muchas entidades se vieron obligadas a gestionar activos inmobiliarios, convirtiéndose en improvisadas agencias de venta de pisos.
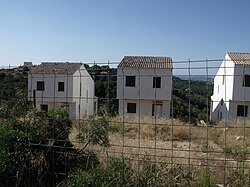
¿Qué impacto tuvieron los desahucios en la sociedad española?
El aumento del desempleo y la rigidez de la ley hipotecaria española provocaron una oleada de desahucios sin precedentes. A diferencia de otros países, la ejecución hipotecaria no cancelaba la deuda total, dejando a muchas familias sin vivienda y con una carga financiera residual. Esta situación generó una fuerte respuesta social, liderada por organizaciones como la Plataforma de Afectados por la Hipoteca (PAH), que exigió la dación en pago y reformas legales urgentes.
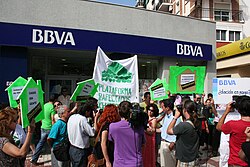
¿Cuál fue el papel de las instituciones europeas en la reforma hipotecaria?
El Tribunal de Justicia de la Unión Europea (TUE) desempeñó un papel crucial al dictaminar, en varias sentencias entre 2012 y 2014, que la legislación española sobre desahucios vulneraba la normativa comunitaria de protección al consumidor. Estas resoluciones obligaron a realizar cambios legislativos para permitir que los jueces pudieran paralizar ejecuciones hipotecarias ante la presencia de cláusulas abusivas, marcando un precedente en la protección de los derechos de los ciudadanos frente a las entidades financieras.
¿Cómo influyeron los factores demográficos en la recuperación del sector?
El estancamiento demográfico, provocado por la reducción de la inmigración, el aumento de la emigración y la baja natalidad, alteró permanentemente la demanda de vivienda. Expertos señalaron que el modelo de crecimiento basado en el "baby boom" había finalizado, lo que, sumado a una tasa de desempleo juvenil muy elevada, impidió que las nuevas generaciones pudieran emanciparse o acceder al mercado inmobiliario con la misma facilidad que en décadas anteriores.
Sources & Further Reading
- Banco de España, Informes sobre la estabilidad del sistema financiero.
- Plataforma de Afectados por la Hipoteca (PAH), Documentación sobre ejecuciones hipotecarias.
- Tribunal de Justicia de la Unión Europea, Sentencias sobre la Directiva 93/13/CEE.
- Instituto Nacional de Estadística (INE), Encuesta de Población Activa (EPA).
- Naredo, J. M. (2010), "El modelo inmobiliario español y sus consecuencias", Université París 12 Val-de-Marne.
Tu voto se guarda en este dispositivo.