¿Qué es el concierto económico y cómo regula las relaciones fiscales con el País Vasco?
Descubre qué es el concierto económico en España, su historia desde el siglo XIX, su evolución y cómo regula las relaciones tributarias con el País Vasco.
En pocas palabras
- El concierto económico regula las relaciones tributarias entre el Estado español y el País Vasco basándose en los derechos históricos forales.
- Su origen moderno se remonta al decreto de 28 de febrero de 1878 tras la tercera guerra carlista.
- Durante el franquismo, solo la provincia de Álava mantuvo el régimen de concierto económico hasta su restablecimiento general en 1981.
- El cupo es la aportación económica que realiza el País Vasco al Estado para sufragar las cargas no asumidas por la comunidad autónoma.
¿Qué es el concierto económico y cómo regula las relaciones fiscales con el País Vasco?
El concierto económico es un instrumento jurídico fundamental que regula las relaciones tributarias y financieras entre la Administración General del Estado y la comunidad autónoma del País Vasco, integrándose dentro del régimen foral histórico de los territorios de Álava, Guipúzcoa y Vizcaya.
¿Cómo se originó el concierto económico tras la tercera guerra carlista?
El concierto económico tiene su origen directo en la necesidad de arbitrar un sistema mediante el cual las tres provincias vascas pagasen los impuestos al Estado tras concluir la tercera guerra carlista y aprobarse la Ley de 21 de julio de 1876, la cual exigía que los ciudadanos de estos territorios contribuyeran a las cargas nacionales al igual que el resto de los españoles. Las negociaciones fueron complejas debido a los fueros tradicionales y a la disolución previa de las Juntas Generales y Diputaciones Forales por parte del Gobierno de Antonio Cánovas del Castillo. Finalmente, tras contactos entre diciembre de 1877 y febrero de 1878, se promulgó un decreto el 28 de febrero de 1878 que estableció un periodo transitorio de ocho años en el cual las Diputaciones Provinciales recaudarían los impuestos acordados y abonarían al Estado una cantidad equivalente denominada cupo.
¿Por qué se mantuvo únicamente el concierto en Álava durante el franquismo?
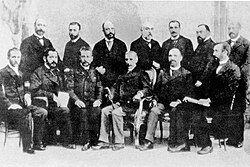
Tras el golpe de Estado de julio de 1936 y la posterior caída de Vizcaya en 1937, la Junta Técnica de Burgos dictó la abolición del Concierto Económico para Vizcaya y Guipúzcoa al considerar que sus habitantes se habían alzado contra el bando sublevado. Sin embargo, dado el apoyo mayoritario que Vitoria y la provincia de Álava brindaron a la sublevación desde un principio, el régimen franquista decidió no retirar el sistema en dicho territorio. De este modo, entre 1937 y 1980, el régimen concertado continuó vigente de manera exclusiva para Álava, experimentando renovaciones periódicas en 1952 y 1976 que permitieron adaptar sus cifras y componentes fiscales a las modificaciones normativas dictadas por el Estado durante la dictadura y los primeros compases de la Transición.
¿De qué manera la Constitución de 1978 y el Estatuto de Guernica restituyeron el concierto actual?
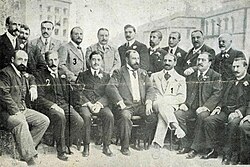
Con la llegada de la democracia y la aprobación de la Constitución española de 1978, la disposición adicional primera reconoció y amparó los Derechos Históricos de los Territorios Forales. Esta cobertura constitucional facilitó que el Estatuto de Autonomía del País Vasco de 1979 estableciera en su artículo 41 que las relaciones financieras y tributarias con el Estado se regularían mediante el sistema foral tradicional de concierto económico. Tras intensas negociaciones políticas, el nuevo texto general del concierto fue aprobado mediante la Ley 12/1981, extendiendo nuevamente el régimen a todo el ámbito territorial de la comunidad autónoma vasca y estructurándose en dos grandes bloques relativos a la tributación y a la metodología del cupo.
¿Cómo se calcula el cupo y qué representa en las finanzas del Estado?
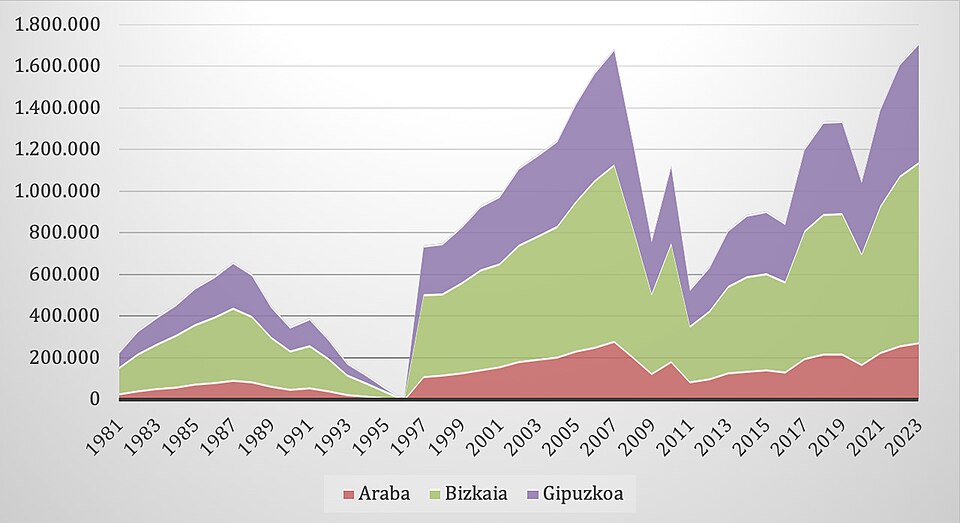
El cupo representa la aportación económica que la comunidad autónoma del País Vasco efectúa al Estado como contribución al sostenimiento de las cargas generales del Estado que no han sido asumidas por la propia comunidad autónoma. A diferencia del modelo inicial del siglo XIX, que trataba de imitar una estimación de recaudación teórica, el sistema vigente desde 1981 calcula el cupo a partir de los gastos totales del Estado en competencias no transferidas, aplicando un índice de imputación basado principalmente en el peso de la renta vasca respecto al total nacional, el cual se sitúa históricamente en el 6,24%. Esta cantidad se ajusta periódicamente mediante leyes quinquenales de cupo y comisiones paritarias, estableciendo un riesgo unilateral para las haciendas vascas en función de la evolución de los ingresos y gastos públicos.
¿Qué reformas e incorporación de nuevos impuestos se han producido en el siglo XXI?
Durante las últimas dos décadas, el concierto económico ha experimentado diversas adaptaciones legislativas para incorporar nuevas figuras tributarias aprobadas tanto a nivel estatal como europeo, así como para consolidar su carácter indefinido acordado en el año 2002. Entre las reformas más destacadas figuran la de 2007 para responder a exigencias de estabilidad presupuestaria, la de 2014 que integró la recaudación de impuestos sobre loterías, depósitos bancarios, energía eléctrica e hidrocarburos, y los cambios introducidos en 2017 y 2023. Estas últimas modificaciones han permitido adaptar la normativa a los impuestos sobre transacciones financieras, servicios digitales, envases de plástico no reutilizables y el impuesto temporal de solidaridad de las grandes fortunas.
Sources & Further Reading
- Alonso Olea, Eduardo J. El Concierto Económico (1878-1937). Orígenes y formación de un «Derecho Histórico». Oñati: IVAP, 1995. ISBN 8477771367.
- Atxabal Rada, Alberto; Muguruza Arrese, Javier. Recopilación del Concierto Económico Vasco. Legislación, jurisprudencia y bibliografía. Bilbao: Ad Concordiam, 2006. ISBN 8461101472.
- Boletín Oficial del Estado. Leyes de modificación del Concierto Económico y de aprobación de la metodología de cupo (1981-2023).
Tu voto se guarda en este dispositivo.