
¿Qué es el Concierto Económico y cómo regula la fiscalidad en el País Vasco?
Descubre el origen, la evolución histórica y el funcionamiento actual del Concierto Económico, el sistema jurídico que regula las relaciones tributarias en el País Vasco.
En pocas palabras
- El Concierto Económico es un derecho histórico reconocido por la Constitución Española de 1978.
- Las Diputaciones Forales tienen autonomía para recaudar y gestionar la mayoría de los impuestos en sus respectivos territorios.
- El cupo es la aportación que el País Vasco paga al Estado por los servicios no transferidos, calculada mediante una metodología pactada.
- Desde 2002, el Concierto Económico tiene carácter indefinido, aunque sus aspectos técnicos se actualizan periódicamente.
¿Qué es el Concierto Económico y cómo regula la fiscalidad en el País Vasco?
El Concierto Económico es un instrumento jurídico fundamental que regula las relaciones tributarias y financieras entre la Administración General del Estado español y la comunidad autónoma del País Vasco. Este sistema, enmarcado en el régimen foral, permite que las instituciones vascas gestionen, recauden y liquiden la mayoría de los impuestos, manteniendo una autonomía fiscal única dentro del territorio español.
¿Cuál es el origen histórico del Concierto Económico?
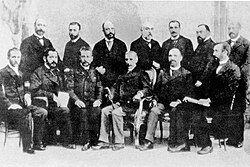
El sistema tiene sus raíces en la necesidad de integrar los territorios vascos en el sistema tributario estatal tras la tercera guerra carlista. Tras la Ley de 21 de julio de 1876, que obligó a los ciudadanos vascos a contribuir al Estado, se iniciaron negociaciones para adaptar los fueros tradicionales a la nueva realidad administrativa. El primer decreto, fechado el 28 de febrero de 1878, estableció un acuerdo transitorio donde las Diputaciones Provinciales se encargaban de recaudar los impuestos y abonar un cupo al Estado.
¿Cómo evolucionó el sistema durante el siglo XX?
El Concierto ha atravesado etapas marcadas por la inestabilidad política. Entre 1878 y 1937, las tres provincias vascas dispusieron de este régimen. Sin embargo, tras la Guerra Civil, el régimen franquista abolió el Concierto en Vizcaya y Guipúzcoa en 1937, acusando a sus habitantes de traición. Álava, por su apoyo a la sublevación, mantuvo su sistema concertado durante toda la dictadura. No fue hasta la aprobación de la Constitución de 1978 y el Estatuto de Autonomía de 1979 que se reconocieron los derechos históricos, permitiendo la recuperación y extensión del Concierto a todo el País Vasco en 1981.
¿En qué consiste el concepto de cupo?
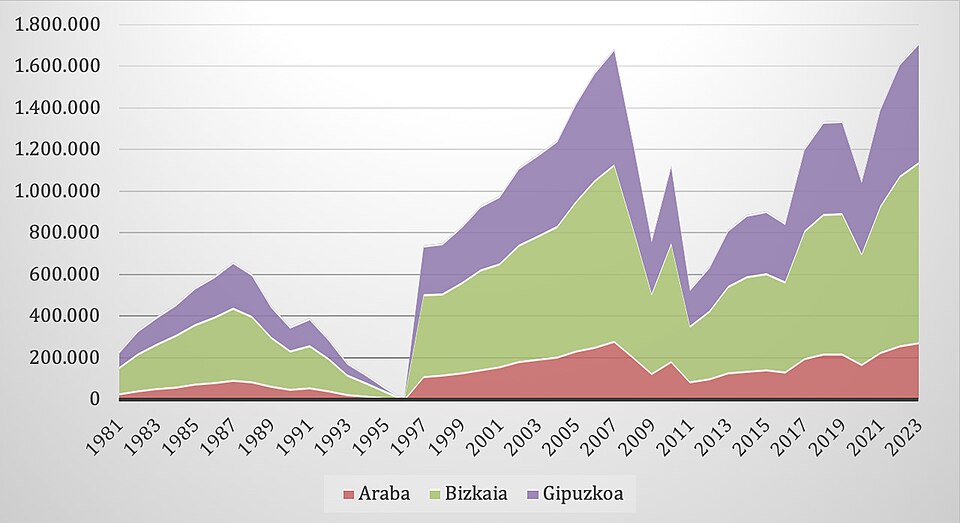
El cupo es la aportación económica que el País Vasco realiza al Estado para contribuir al sostenimiento de las cargas generales que no han sido asumidas por la comunidad autónoma. A diferencia del modelo inicial de 1878, que se basaba en una estimación de lo que el Estado recaudaría en territorio común, el sistema actual calcula el cupo restando de los gastos totales del Estado aquellos servicios que ya gestiona el País Vasco. Este cálculo se ajusta mediante una metodología pactada quinquenalmente, reflejando el peso relativo de la economía vasca en el conjunto nacional.
¿Qué competencias fiscales tienen las Diputaciones Forales?
Las Diputaciones Forales de Álava, Guipúzcoa y Vizcaya poseen competencias plenas para la exacción, gestión, liquidación y recaudación de la mayoría de los impuestos directos e indirectos. Esto incluye el Impuesto sobre la Renta de las Personas Físicas (IRPF), el Impuesto sobre Sociedades y el Impuesto sobre el Valor Añadido (IVA), entre otros. El Estado, por su parte, se reserva competencias exclusivas en áreas como aduanas, monopolios fiscales y ciertos impuestos especiales, garantizando una coordinación constante entre las administraciones mediante comisiones paritarias.
¿Cómo se resuelven los conflictos entre las administraciones?
Para gestionar las discrepancias, el Concierto establece mecanismos de resolución como la Junta Arbitral. Este órgano, compuesto por expertos de reconocido prestigio, interviene cuando surgen conflictos sobre la aplicación de los puntos de conexión tributaria o la interpretación de la normativa. Además, la Comisión Mixta del Concierto Económico actúa como el foro principal donde se negocian las modificaciones del sistema y se acuerda la metodología del cupo, asegurando que cualquier cambio sea fruto del consenso entre el Gobierno central y el vasco.
¿Cuál es la vigencia actual del Concierto?
Desde la reforma de 2002, el Concierto Económico tiene carácter indefinido, eliminando la incertidumbre que generaban las antiguas renovaciones periódicas obligatorias. Aunque el acuerdo en sí es permanente, su contenido técnico —como los tributos concertados y la metodología del cupo— se adapta periódicamente mediante leyes específicas. Esto permite que el sistema evolucione ante nuevas figuras impositivas, como las tasas sobre servicios digitales o transacciones financieras, manteniendo su plena operatividad en el marco jurídico español y europeo.
Sources & Further Reading
- Alonso Olea, Eduardo J. (1995). El Concierto Económico (1878-1937). Orígenes y formación de un «Derecho Histórico». Oñati: IVAP.
- Atxabal Rada, Alberto; Muguruza Arrese, Javier (2006). Recopilación del Concierto Económico Vasco. Legislación, jurisprudencia y bibliografía. Bilbao: Ad Concordiam.
- Ley 10/2017, de 28 de diciembre, por la que se modifica el Concierto Económico con la Comunidad Autónoma del País Vasco. Boletín Oficial del Estado.
- Ley 10/2023, de 3 de abril, por la que se aprueba la metodología de cupo a pagar al Estado aplicable al período 2022 a 2026. Boletín Oficial del Estado.
Tu voto se guarda en este dispositivo.