
¿Qué es el impuesto sobre el carbono y cómo funciona en la economía actual?
Descubra qué es el impuesto sobre el carbono, sus objetivos ambientales, cómo se aplica internacionalmente y su impacto en la reducción de emisiones de gases.
En pocas palabras
- El impuesto sobre el carbono fija un precio directo a la emisión de dióxido de carbono para internalizar los costes ambientales.
- Finlandia fue el primer país del mundo en introducir un impuesto sobre el carbono en el año 1990.
- Los ingresos recaudados por este gravamen suelen redistribuyese mediante subsidios ecológicos o reducciones en impuestos laborales.
¿Qué es el impuesto sobre el carbono y cómo funciona en la economía actual?
El impuesto sobre el carbono es un gravamen medioambiental aplicado directamente sobre las emisiones de dióxido de carbono y otros gases de efecto invernadero derivados del consumo de combustibles fósiles. Su propósito fundamental es internalizar los costes ambientales derivados de la contaminación, encareciendo de manera progresiva los productos y procesos más contaminantes para incentivar la transición hacia fuentes energéticas más limpias y sostenibles.
¿Cuál es el objetivo principal de este gravamen ambiental?
El objetivo principal del impuesto sobre el carbono es desalentar las emisiones contaminantes haciendo pagar a los emisores en proporción directa al volumen de dióxido de carbono que liberan a la atmósfera. Al aumentar de forma gradual y planificada el coste de la energía de origen fósil por encima del crecimiento del poder adquisitivo, se orientan las inversiones a largo plazo de empresas y particulares hacia alternativas energéticas eficientes y renovables. Esta medida busca no solo mitigar el impacto del cambio climático, sino también reducir la dependencia exterior de combustibles fósiles y avanzar hacia economías ecológicamente sostenibles.
¿Cómo se calcula y aplica el impuesto sobre el consumo de energía?
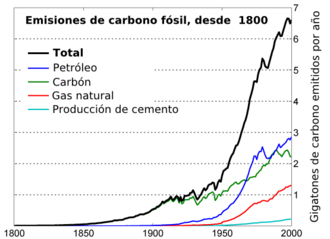
El impuesto se aplica habitualmente sobre la importación, extracción o consumo final de combustibles fósiles como el petróleo, el gas natural y el carbón, calculándose en función de la cantidad de dióxido de carbono que emitirán al ser quemados o procesados. Su diseño requiere neutralidad para evitar la simple deslocalización de las industrias altamente contaminantes hacia otras regiones del planeta. Por ello, se evalúa su aplicación en sectores difíciles de deslocalizar, tales como la calefacción doméstica y el transporte terrestre, estableciendo equivalencias rigurosas entre las sustancias energéticas utilizadas y su tasa estimada de emisión de carbono.
¿Qué diferencias existen entre el impuesto sobre el carbono y el mercado de derechos de emisión?
Mientras que el impuesto sobre el carbono establece un precio fijo por unidad de emisión permitiendo que las cantidades totales de contaminación varíen según la respuesta económica, los sistemas de comercio de cuotas fijan un límite máximo a la cantidad total de emisiones permitidas, dejando que el precio fluctúe libremente en función de la oferta y la demanda del mercado. Ambos mecanismos pueden coexistir y complementarse; de hecho, el impuesto fiscal resulta especialmente útil para involucrar a los pequeños emisores difusos y dispersos a quienes los mercados de cuotas organizados no pueden alcanzar fácilmente.
¿Cómo se gestiona la redistribución de los ingresos fiscales generados?
Para evitar que el impuesto afecte desproporcionadamente a los hogares de menores ingresos o genere efectos inflacionarios perjudiciales, los gobiernos suelen implementar mecanismos de redistribución de la recaudación. Entre las opciones más analizadas figuran la devolución directa de fondos a las familias en partes iguales, la financiación de programas de rehabilitación y eficiencia energética en viviendas, o la reducción simultánea de otros tributos como el impuesto sobre la renta y las contribuciones a la seguridad social, fomentando así la actividad económica local.
¿Qué experiencias internacionales destacan en la aplicación de esta fiscalidad ecológica?
Diversos países y regiones han introducido modelos propios de fiscalidad sobre el carbono con resultados notables. Finlandia fue pionera en 1990 al implantar una tasa ecológica combinada con impuestos energéticos convencionales. Suecia estableció en 1991 un impuesto progresivo sobre los combustibles fósiles que ha impulsado el uso masivo de energías renovables para calefacción. Asimismo, la provincia canadiense de Columbia Británica adoptó en 2008 un impuesto progresivo sobre el carbono acompañado de recortes fiscales equivalentes para garantizar su aceptación ciudadana y reducir las emisiones de gases de efecto invernadero de forma efectiva.
Sources & Further Reading
- Rapport de la conférence Contribution climat-énergie, presidida por Michel Rocard, 2009.
- Organización para la Cooperación y el Desarrollo Económicos (OCDE), Economic Instruments in Practice: Carbon Tax in Sweden.
- Agencia de Medio Ambiente y la Gestión de la Energía (ADEME), Fiscalidad comparada de la energía y del CO2 en Europa y en Francia.
Tu voto se guarda en este dispositivo.