
¿Qué es el presupuesto y cómo se planifican los ingresos y gastos financieros?
Descubra qué es un presupuesto, cuáles son sus funciones principales, tipos de presupuestos y cómo se elabora paso a paso en el ámbito financiero y público.
En pocas palabras
- El presupuesto es la planificación anticipada y cálculo de los ingresos y gastos de una actividad económica en un tiempo determinado.
- Las funciones principales del presupuesto abarcan el control financiero y la minimización de riesgos operacionales.
- El presupuesto público cuantifica los recursos requeridos para la operación del Estado, la inversión y el servicio de la deuda.
¿Qué es el presupuesto y cómo se planifican los ingresos y gastos financieros?
En este artículo exploraremos la definición, los propósitos fundamentales, los diversos tipos de clasificación y la metodología de elaboración de un presupuesto dentro de la actividad económica de empresas, familias y administraciones públicas.
¿Qué es exactamente un presupuesto en la economía moderna?
El presupuesto es el cálculo, la planificación y la formulación anticipada de los ingresos y gastos de una actividad económica durante un período determinado, por lo general anual o mensual. Funciona como un plan de acción dirigido a cumplir con objetivos financieros previstos bajo condiciones específicas. En el ámbito comercial, también se define como el documento que detalla el costo estimado de un servicio antes de su realización.
¿Cuáles son las funciones principales de los presupuestos en una organización?
Los presupuestos desempeñan roles preventivos y correctivos orientados al control financiero de las organizaciones, ayudando a minimizar el riesgo en las operaciones diarias. Permiten mantener los planes de operación dentro de límites razonables, sirven como mecanismo para revisar las políticas estratégicas y facilitan la comunicación vertical y horizontal entre los diferentes niveles ejecutivos de una entidad.
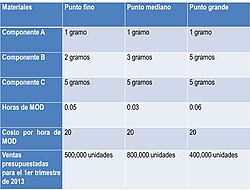
¿Cómo se clasifican los presupuestos según su flexibilidad?
Los presupuestos se dividen principalmente en presupuestos rígidos, estáticos o fijos, los cuales se elaboran para un solo nivel de actividad sin contemplar cambios y resultan útiles en operaciones con costos estables o matrículas fijas; y presupuestos flexibles o variables, diseñados para adaptarse a diferentes niveles de actividad y volúmenes de producción, ofreciendo un enfoque dinámico ante un entorno cambiante.
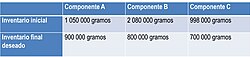
¿Cómo se elabora el presupuesto maestro y operativo en una empresa?
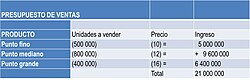
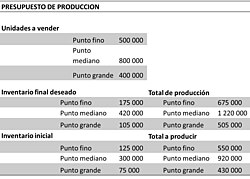
La elaboración de un presupuesto empresarial comienza habitualmente a partir de la estimación rigurosa de los costos y gastos necesarios para sostener la actividad, proyectando posteriormente los ingresos. Este proceso integra el presupuesto de ventas, el presupuesto de producción, la adquisición de materias primas, la mano de obra directa y los gastos indirectos de fabricación.
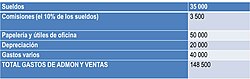
¿En qué consiste el presupuesto público y su clasificación?
El presupuesto público es el instrumento mediante el cual los gobiernos y las entidades descentralizadas cuantifican los recursos necesarios para su operación normal, las inversiones y el servicio de la deuda pública. Se clasifica de acuerdo con diversos criterios, tales como su periodicidad en ordinarios y extraordinarios, su estructura económica, sectorial, institucional y por programas.
¿Qué es el presupuesto base cero y cuáles son sus características?
El presupuesto base cero es una técnica metodológica que se realiza sin tomar en consideración las experiencias anteriores o los presupuestos históricos. Parte del principio de que el importe de cada partida comienza desde cero para cada nuevo período, obligando a los responsables a justificar cada gasto mediante un análisis riguroso de costo-beneficio.
Sources & Further Reading
Arthur Sullivan, Steven M. Sheffrin, Economics: Principles in action, Savvas Learning Company, 2003, Upper Saddle River, New Jersey. Enlace archivado.
Tu voto se guarda en este dispositivo.