¿Qué es la varianza y cómo se utiliza en estadística?
Descubre qué es la varianza, cómo se calcula en poblaciones y muestras, y por qué es una medida fundamental en la teoría de probabilidad y estadística.
En pocas palabras
- La varianza mide la dispersión de los datos respecto a su media y siempre es un valor mayor o igual a cero.
- El término fue acuñado por Ronald Fisher en 1918 para facilitar el análisis algebraico de la variabilidad.
- La varianza muestral utiliza el divisor (n-1) para obtener un estimador insesgado de la varianza poblacional.
- La varianza es muy sensible a los valores atípicos debido a que las desviaciones se elevan al cuadrado.
¿Qué es la varianza y cómo se utiliza en estadística?
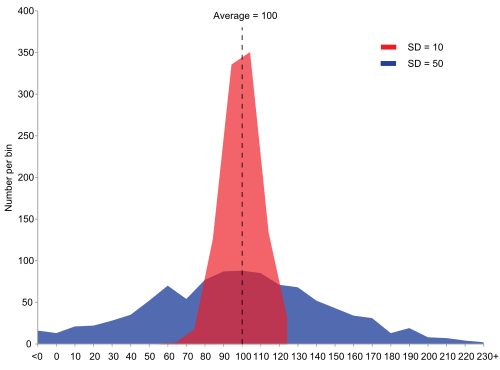
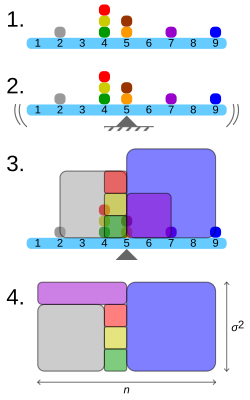
La varianza es una medida estadística que cuantifica la dispersión de un conjunto de datos respecto a su media aritmética. En el ámbito de la teoría de probabilidad, se define como la esperanza del cuadrado de la desviación de una variable aleatoria respecto a su valor esperado. Este concepto es esencial para comprender cómo se distribuyen los valores en torno a un promedio, permitiendo evaluar la variabilidad de fenómenos tanto teóricos como observacionales.
¿Quién introdujo el concepto de varianza en la ciencia?
El término varianza fue acuñado por el estadístico y biólogo británico Ronald Fisher en su artículo de 1918 titulado La correlación entre parientes en el supuesto de herencia mendeliana. Fisher propuso esta medida al observar que, al analizar causas independientes de variabilidad, resultaba conveniente sumar los cuadrados de las desviaciones típicas. Esta innovación permitió un tratamiento algebraico más sencillo de la variabilidad, consolidando a la varianza como una herramienta fundamental en la estadística moderna.
¿Cuál es la diferencia entre la varianza poblacional y la varianza muestral?
La varianza poblacional se calcula cuando se dispone de todos los datos posibles de un sistema, mientras que la varianza muestral es una estimación calculada a partir de un subconjunto de esos datos. La varianza muestral, denotada frecuentemente como s², utiliza un divisor de (n-1) en lugar de n para corregir el sesgo y proporcionar un estimador insesgado de la varianza de toda la población. Esta distinción es crucial en la inferencia estadística, donde el objetivo suele ser generalizar los resultados obtenidos de una muestra al conjunto total.
¿Por qué la varianza se expresa en unidades al cuadrado?
La varianza se expresa en unidades al cuadrado porque su cálculo implica elevar al cuadrado las diferencias entre cada valor y la media. Por ejemplo, si una variable mide distancias en metros, su varianza se medirá en metros cuadrados. Esta característica es una consecuencia directa de la definición matemática de la medida, lo que a menudo motiva a los investigadores a utilizar la desviación estándar —la raíz cuadrada de la varianza— para obtener una medida de dispersión que comparta las mismas unidades que los datos originales.
¿Cómo afecta la presencia de valores atípicos a la varianza?
La varianza es altamente sensible a los valores atípicos, ya que el proceso de elevar al cuadrado las desviaciones respecto a la media magnifica el impacto de cualquier dato que se aleje significativamente del promedio. En distribuciones con colas pesadas o presencia de valores extremos, la varianza puede resultar una medida poco representativa de la dispersión real. En tales casos, se recomienda emplear medidas de dispersión más robustas que no dependan exclusivamente de los cuadrados de las diferencias.
¿Qué aplicaciones prácticas tiene la varianza en el análisis de datos?
Las aplicaciones de la varianza son vastas, destacando su uso en el análisis de varianza (ANOVA) para comparar medias entre diferentes grupos y en la construcción de estimadores eficientes. En modelos de regresión, la varianza ayuda a evaluar la homocedasticidad, es decir, si la dispersión de los errores se mantiene constante. Además, es un parámetro fundamental en la distribución normal y sirve como base para la desigualdad de Chebyshev, que permite acotar la probabilidad de que una variable aleatoria se separe de su esperanza matemática.
¿Existen situaciones donde la varianza no puede calcularse?
Sí, existen distribuciones de probabilidad que carecen de varianza finita, incluso si poseen una media definida. Un ejemplo clásico es la distribución de Cauchy, que no tiene varianza debido a la forma de sus colas, las cuales impiden que la integral del cuadrado de la desviación converja. Asimismo, ciertas distribuciones como la de Pareto, dependiendo del valor de su índice de forma, pueden presentar una varianza infinita, lo que limita su aplicabilidad en contextos donde se requiere una medida de dispersión finita.
Sources & Further Reading
- Fisher, R. A. (1919). The Correlation Between Relatives on the Supposition of Mendelian Inheritance. Transactions of the Royal Society of Edinburgh, Vol. 52, 02, pp 399-433.
- Fisher, R. A. (1918). La correlación entre parientes en el supuesto de herencia mendeliana. Digital Library of the University of Adelaide.
Tu voto se guarda en este dispositivo.