
¿Qué es un banco y cómo opera el sistema financiero actual?
Descubra qué es un banco, su historia desde la antigüedad hasta la era moderna, y cómo funcionan las operaciones pasivas y activas del sistema financiero.
En pocas palabras
- Un banco es una empresa financiera que acepta depósitos, administra cuentas y concede créditos al público.
- El término banco proviene del francés banque y del germánico bank, haciendo referencia al mobiliario usado por los antiguos cambistas.
- El Banco di San Giorgio, fundado en Génova en 1406, es considerado uno de los primeros bancos estatales de depósito modernos.
- El margen de intermediación representa la diferencia entre el interés cobrado por los préstamos y el pagado por los depósitos.
¿Qué es un banco y cómo opera el sistema financiero actual?
En este artículo se analiza la definición fundamental de una entidad bancaria, su evolución histórica desde las civilizaciones antiguas hasta la era moderna y la clasificación detallada de sus operaciones comerciales y financieras dentro de la economía global.
¿Qué es exactamente una entidad bancaria y cuál es su función principal?
Un banco, también denominado entidad de crédito o de depósito, es una empresa financiera autorizada para aceptar depósitos del público, administrar cuentas bancarias, conceder créditos y ofrecer una amplia gama de servicios financieros. El conjunto de estas instituciones conforma el sistema bancario, el cual desempeña un papel esencial en la economía al canalizar los recursos financieros disponibles, facilitar los pagos entre distintos agentes y otorgar financiamiento a particulares, empresas y gobiernos. En la actualidad, la especialización de las entidades da lugar a diferentes modelos, como los bancos comerciales, orientados al ahorro y préstamo masivo, y los bancos de inversión, enfocados en operaciones corporativas complejas y mercados de capitales.
De dónde proviene la palabra banco y qué significado histórico guarda?
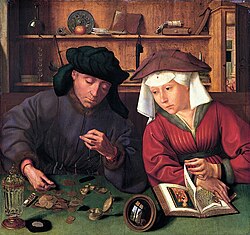
La palabra banco procede del francés medio banque y del alto alemán antiguo bank o banc, que hacían referencia al mueble utilizado originalmente como asiento o como mostrador. Durante la Edad Media y el Renacimiento, los cambistas y banqueros realizaban sus transacciones comerciales al aire libre o en mercados públicos sentados ante pequeños bancos o mesas cubiertas con un paño. Con el tiempo, este mobiliario dio nombre a la propia actividad financiera y económica. A medida que las funciones de estas instituciones evolucionaron hacia el almacenamiento seguro de recursos, el término comenzó a emplearse también para designar a otros tipos de repositorios organizados, tales como los bancos de datos o de sangre.
Cómo evolucionó la actividad bancaria desde la antigüedad hasta la edad moderna?
Los registros históricos sobre actividades de préstamo se remontan al siglo XVIII a. C. en Babilonia, donde los sacerdotes de los templos financiaban a los comerciantes. En la Antigua Grecia operaban los trapezitas, banqueros cuyo nombre derivaba de la mesa o trapeza donde realizaban sus transacciones, aunque los templos continuaron siendo los principales centros de depósito y custodia de riquezas. Durante la época romana, las operaciones se diversificaron a través de particulares conocidos como argentarii o nummularii. Siglos más tarde, las ferias medievales de comercio en Europa occidental y la expansión comercial impulsada por las Cruzadas propiciaron el renacimiento de la banca formal. El primer banco estatal de depósito moderno fue el Banco de San Giorgio, fundado en Génova en 1406, hito al que siguieron instituciones clave en Venecia, Florencia y, posteriormente, el Banco Wisselbank en Ámsterdam durante el siglo XVII.
En qué consisten las operaciones pasivas de captación de recursos?
Las operaciones pasivas son aquellos mecanismos mediante los cuales un banco capta, recibe o recolecta dinero procedente del público y de los clientes. Esta captación se materializa fundamentalmente a través de depósitos bancarios que se dividen en cuentas corrientes, libretas o cuentas de ahorro y depósitos a plazo fijo. Las cuentas corrientes y de ahorro se caracterizan por su alta disponibilidad de liquidez, permitiendo al titular movilizar los fondos mediante tarjetas, transferencias, cajeros automáticos o, en el caso de las corrientes, el uso de cheques y pagarés. Por su parte, los depósitos a plazo fijo inmovilizan el capital durante un periodo determinado a cambio de un rendimiento en forma de intereses de captación, estableciendo comisiones en caso de que se requiera el reintegro anticipado del dinero.
Cómo operan los bancos al colocar recursos en la economía a través de créditos?
Las operaciones activas permiten poner dinero en circulación en la economía mediante la concesión de créditos y préstamos a personas, empresas u organizaciones que lo solicitan. Para cubrir posibles demandas de restitución de los depositantes y mantener la estabilidad, las instituciones financieras deben conservar permanentemente un porcentaje líquido conocido como encaje bancario, ya sea en efectivo o en cuentas del banco central. Los préstamos se clasifican según la naturaleza de los bienes, la moneda, el tipo de interés fijo o variable, y las garantías reales o personales aplicadas. Asimismo, dentro de los activos rentables destacan las cuentas de crédito, el descuento de efectos comerciales y las carteras de valores en renta fija y variable, constituyendo la base de la actividad crediticia y comercial de la entidad.
Cuál es el origen de las ganancias bancarias y qué es el margen de intermediación?
Los bancos obtienen sus principales beneficios económicos a través de la intermediación financiera. Dado que pagan intereses a los depositantes por captar sus recursos y cobran tasas de interés más elevadas a quienes solicitan préstamos, la diferencia resultante entre ambos tipos de interés se denomina margen de intermediación. Cuanto mayor es este margen, mayores son los ingresos financieros directos de la institución. No obstante, debido a la madurez de los sistemas financieros modernos y a la reducción de dichos márgenes, los bancos han diversificado notablemente sus fuentes de ingresos, orientándose firmemente hacia la prestación de servicios universales como medios de pago, comercio internacional, asesoramiento corporativo y gestión de patrimonios.
Qué clases de bancos existen según el origen de su capital y sus funciones regulatorias?
Las entidades financieras se clasifican de diversas maneras según el origen de su capital y el tipo de operaciones que ejecutan. En función de su titularidad, se dividen en bancos públicos, cuyo capital proviene del Estado; bancos privados, formados por accionistas particulares; y bancos mixtos, que combinan aportes públicos y privados. Desde la perspectiva operativa, sobresalen los bancos comerciales o corrientes orientados al público general, los bancos especializados con fines crediticios concretos, las instituciones de desarrollo y los bancos centrales. Estos últimos actúan como las máximas autoridades monetarias encargadas de regular la política monetaria, emitir moneda de curso legal, fiscalizar el correcto funcionamiento del sistema crediticio y salvaguardar la estabilidad de la economía nacional.
Sources & Further Reading
- Economipedia. Banco. Disponible en: https://economipedia.com/definiciones/banco.html
- Investopedia. How an Investment Bank Works. Disponible en: https://www.investopedia.com/terms/i/investmentbank.asp
- Macesich, George. Central Banking: The Early Years: Other Early Banks en Issues in Money and Banking. Westport, Connecticut: Praeger Publishers, 2000.
- Pedrosa, Steven Jorge. Préstamo: Qué es y qué lo forma. Economipedia, 2016.
Tu voto se guarda en este dispositivo.