¿Qué es un impuesto plano o flat tax y cómo funciona?
Descubra qué es un impuesto plano o flat tax, cómo funciona con deducciones, su aplicación internacional y los países que lo han implementado.
En pocas palabras
- El impuesto plano o flat tax aplica una tasa marginal constante sobre la renta personal o corporativa.
- El modelo puede incorporar deducciones universales o exenciones para modificar su progresividad práctica.
- Diversos países de Europa Central, Oriental y otras regiones han adoptado tasas fijas de impuesto sobre la renta en distintos periodos.
¿Qué es un impuesto plano o flat tax y cómo funciona?
En este artículo exploraremos la definición, los mecanismos de funcionamiento, las variantes teóricas con deducción universal, así como la adopción histórica y global de este sistema fiscal en diversos países y territorios del mundo.
¿Qué es exactamente un impuesto plano o flat tax?
Un impuesto plano o flat tax es un sistema impositivo caracterizado por la aplicación de una tasa marginal constante a las rentas, ya sean personales o corporativas. Aunque conceptualmente se presenta como un gravamen proporcional, la inclusión de exenciones fiscales, umbrales exentos o deducciones específicas hace que en la práctica combine aspectos de naturaleza progresiva y regresiva según el diseño implementado por cada jurisdicción.
¿En qué consiste la variante con deducción universal ilimitada?
La modalidad de flat tax con deducción universal ilimitada propone una única tasa impositiva sobre los ingresos totales, permitiendo al mismo tiempo deducir de manera íntegra cualquier gasto incurrido por el contribuyente. Bajo este esquema teórico evaluado en simulaciones fiscales, un individuo cuyos gastos de subsistencia o de consumo igualen la totalidad de sus ingresos brutos vería reducida su base imponible neta a cero, quedando exento del pago tributario directo.
¿Qué ventajas teóricas se asocian a este modelo tributario?
Los defensores de los sistemas de impuesto plano señalan beneficios potenciales como la simplificación administrativa, la reducción de costes de gestión y el fomento de la equidad al gravar a todos los contribuyentes bajo un mismo porcentaje nominal sobre la renta imponible depurada. Asimismo, se argumenta que el incremento del ingreso disponible derivado de una menor fricción fiscal podría estimular la inversión productiva y el crecimiento del empleo en la economía nacional.
¿Qué desafíos y críticas presenta la implementación de un flat tax?
Entre las principales desventajas se encuentran el riesgo elevado de elusión y fraude fiscal derivado de la posible introducción de gastos deducibles ficticios o inflados, así como las complejidades técnicas asociadas a la supervisión de todas las deducciones. Para mitigar estos problemas, algunos teóricos sugieren la incorporación de mecanismos automáticos de retención financiera a través de intermediarios bancarios y un control estricto sobre los flujos de capital transfronterizos.
¿Qué países y territorios han adoptado sistemas de tipo impositivo plano?
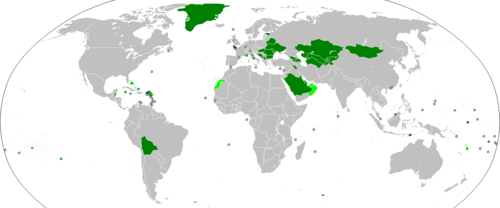
Numerosas jurisdicciones alrededor del globo han incorporado tasas fijas o esquemas de impuesto plano a la renta personal, especialmente en Europa Central y Oriental, así como en diversos territorios autónomos y estados insulares con regímenes fiscales específicos. Estos tipos impositivos varían considerablemente de un país a otro y a menudo se complementan con impuestos indirectos o deducciones locales.
¿Cómo ha sido la evolución de este sistema en el ámbito europeo?
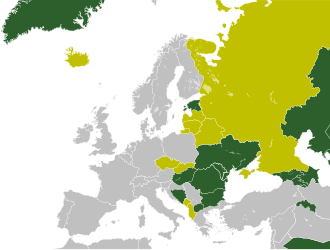
En el contexto europeo, varios países introdujeron un flat tax a lo largo de las primeras décadas del siglo XXI con el objetivo de dinamizar sus economías y atraer inversión extranjera, mientras que otros decidieron posteriormente revertir estas políticas o modularlas incorporando tramos adicionales progresivos. Casos como los de Estonia, Letonia, Lituania o antiguas reformas en Europa del Este reflejan la flexibilidad y los debates recurrentes en torno a la conveniencia de este tipo de reformas impositivas.
Sources & Further Reading
Fondo Monetario Internacional (IMF). The “Flat Tax(es)”: Principles and Evidence. IMF Working Paper WP/06/218. Disponible en: http://www.imf.org/external/pubs/ft/wp/2006/wp06218.pdf
Ernst & Young. The 2011 global executive. Agosto de 2011. Disponible en: http://www.ey.com/Publication/vwLUAssets/Global_Executive_2011/$FILE/GE_2011_Global_Executive.pdf
Tu voto se guarda en este dispositivo.