
¿Qué es un impuesto y cómo funciona la obligación tributaria en el sistema fiscal?
Descubre qué es un impuesto, sus principios fundamentales, su evolución histórica y cómo se clasifican los tributos en los sistemas fiscales modernos.
En pocas palabras
- Un impuesto es una obligación pecuniaria exigida por el Estado sin contraprestación directa o específica hacia el contribuyente.
- Los primeros registros históricos de sistemas de recaudación tributaria datan del Antiguo Egipto entre el 3000 y el 2800 a. C.
- Los impuestos se clasifican administrativamente en directos, cuando gravan la renta o el patrimonio de forma directa, e indirectos, cuando gravan el consumo o la utilización de bienes.
- Los elementos esenciales de la obligación tributaria incluyen el hecho imponible, el sujeto pasivo, el sujeto activo, la base imponible y el tipo de gravamen.
¿Qué es un impuesto y cómo funciona la obligación tributaria en el sistema fiscal?
En este artículo exploraremos la naturaleza jurídica y económica de los impuestos, examinando su definición, los principios constitucionales que los rigen, su evolución histórica desde el Antiguo Egipto hasta las economías contemporáneas, y las principales clasificaciones administrativas que estructuran la recaudación de los Estados modernos.
¿Qué es exactamente un impuesto y cuáles son sus características principales?
Un impuesto es una clase de tributo, es decir, una obligación jurídica de carácter generalmente pecuniario que los contribuyentes deben abonar al acreedor tributario. Su rasgo distintivo fundamental es que no implica una contraprestación directa o específica por parte del Estado o de la administración tributaria hacia el pagador individual. En la mayoría de los ordenamientos jurídicos, los impuestos se establecen en virtud de la potestad tributaria del Estado. Tanto las personas físicas como las empresas se encuentran obligadas a su pago, con independencia de los beneficios individuales que reciban de los servicios públicos.
¿Cuáles son los antecedentes históricos de la recaudación fiscal?
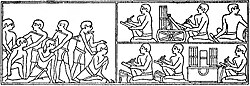
El primer sistema de impuestos documentado de la historia se originó en el Antiguo Egipto entre el 3000 y el 2800 a. C., durante la Primera Dinastía del Reino Antiguo. Las formas de exacción más antiguas incluyeron la corvea, entendida como trabajo forzoso prestado al Estado por campesinos sin recursos económicos para abonar de otro modo, y la recolección periódica de diezmos mediante giras reales. A lo largo de los siglos, civilizaciones como el Imperio Persa implementaron sistemas fiscales regulados por satrapías basados en la capacidad productiva de los territorios, mientras que en Europa medieval y moderna la presión fiscal evolucionó paralelamente a la centralización de los Estados y los conflictos bélicos.
¿Qué principios rectores regulan la creación y aplicación de los tributos?
Los principios rectores de la tributación son los fundamentos legales y constitucionales que regulan la creación, aplicación y gestión de los tributos dentro de un sistema fiscal para garantizar la justicia y la equidad. Aunque no existe un conjunto universal aplicable de forma global, los Estados incorporan normas como la legalidad, que exige que todo tributo se cree por ley; la generalidad, que obliga a contribuir a quienes posean capacidad económica; la igualdad en el trato fiscal ante circunstancias análogas; y la capacidad contributiva real del contribuyente. Asimismo, se contempla el principio de no confiscatoriedad, que prohíbe que los tributos supriman de manera sustancial la riqueza o renta del obligado.
¿Cómo se clasifican los impuestos según su naturaleza administrativa?
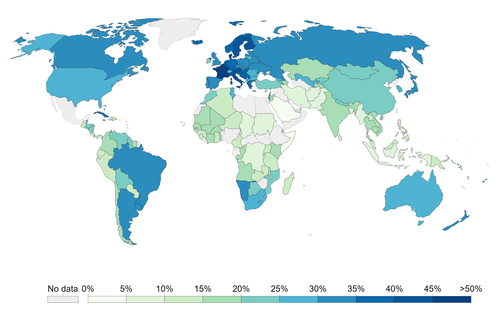
Tradicionalmente, los impuestos se dividen en directos e indirectos según un criterio recaudatorio y administrativo. Los impuestos directos gravan la obtención de renta o la posesión de patrimonio mediante una relación directa y periódica entre la administración y el contribuyente, como ocurre con el Impuesto sobre la Renta o los impuestos sobre bienes inmuebles. Por el contrario, los impuestos indirectos gravan la utilización o consumo de la renta y las transmisiones patrimoniales a través de una relación indirecta, siendo el Impuesto sobre el Valor Añadido (IVA) su exponente más destacado en el tráfico mercantil y de consumo.
¿Cuáles son los elementos esenciales que componen una obligación tributaria?
Toda figura tributaria se compone de varios elementos estructurales definidos por ley. El hecho imponible constituye la circunstancia cuya realización origina la obligación de pago. El sujeto pasivo es la persona natural o jurídica obligada al cumplimiento de las prestaciones tributarias, diferenciando entre el contribuyente propiamente dicho y los responsables legales. El sujeto activo representa la entidad administrativa beneficiada por la recaudación. La base imponible es la cuantificación económica o material del hecho imponible, sobre la cual se aplica el tipo de gravamen para determinar la cuota tributaria final que debe ingresar el contribuyente tras aplicar deducciones y recargos.
¿Qué efectos económicos provocan los impuestos en los mercados y agentes?
El establecimiento de un impuesto genera una disminución en la renta disponible de los agentes económicos, lo que puede alterar su conducta de consumo, ahorro e inversión. Desde la perspectiva de los precios, los impuestos reales o indirectos pueden propiciar fenómenos como la percusión legal y la posterior traslación económica, donde el sujeto obligado por ley traslada total o parcialmente la carga del tributo a un tercero mediante el incremento de los precios de venta. Asimismo, operan efectos de difusión y amortización de capitales que condicionan la estructura de los mercados financieros y el nivel general de la actividad económica.
Sources & Further Reading
Real Academia Española. (2020). Diccionario panhispánico del español jurídico. RAE. ISBN: 9788424915155.
Giuliani Fonrouge, Carlos María. (1993). Derecho Financiero. Editorial Depalma, Buenos Aires.
Atkinson, Anthony B. (1995). Public Economics in Action: The Basic Income/Flat Tax Proposal. Oxford University Press. ISBN: 978-0198292166.
Burg, David F. (2004). A World History of Tax Rebellions. Taylor & Francis. ISBN: 9780415924986.
Tu voto se guarda en este dispositivo.