¿Qué es un paraíso fiscal y cuáles son sus características principales?
Análisis detallado sobre los refugios o paraísos fiscales, sus características económicas, los criterios de la OCDE y la presión internacional contra el fraude.
En pocas palabras
- Un paraíso fiscal ofrece regímenes tributarios muy favorables y secreto bancario a no residentes.
- La Organización para la Cooperación y el Desarrollo Económico evalúa la transparencia y el intercambio de información para calificar estas jurisdicciones.
- Los intermediarios financieros y bufetes de abogados facilitan la creación de estructuras corporativas opacas.
¿Qué es un paraíso fiscal y cuáles son sus características principales?
Un paraíso fiscal, también denominado refugio fiscal o guarida fiscal, corresponde a un territorio o Estado que aplica un régimen tributario sumamente favorable para personas o empresas extranjeras no residentes, caracterizado por una exención total o una reducción muy significativa en el pago de tributos y por la garantía de un estricto secreto bancario.
¿Por qué se denominan de esta manera y cuál es la controversia en torno a su nombre?
La expresión original proviene de un calco erróneo entre los vocablos ingleses haven, que significa fondeadero o refugio, y heaven, traducido como paraíso. Dicho error filológico se extendió a múltiples idiomas, incluido el español. Durante años, diccionarios normativos atribuyeron connotaciones neutrales o positivas a este término. No obstante, diversas plataformas ciudadanas y académicas impulsaron solicitudes para modificar esta visión, logrando que la Real Academia Española admitiera formalmente la denominación de refugio fiscal para reflejar con mayor precisión su vinculación con desvíos tributarios.
Qué factores utiliza la OCDE para identificar un refugio fiscal?
La Organización para la Cooperación y el Desarrollo Económico establece criterios específicos para determinar si una legislación opera bajo estas condiciones. Entre los factores principales destacan la ausencia total de impuestos o la presencia de gravámenes meramente nominales, la falta de transparencia administrativa y legislativa, la restricción para el intercambio de información fiscal con otros países ante solicitudes de contribuyentes, y la autorización para que personas no residentes obtengan rebajas impositivas sin desarrollar actividades económicas reales en el territorio.
Cómo operan las estructuras financieras y los intermediarios en estos territorios?
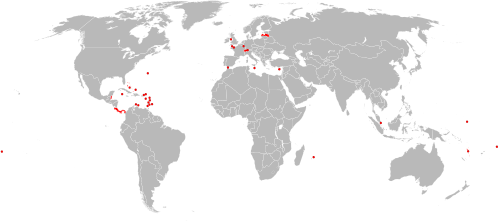
La funcionalidad de estos centros se apoya en la convivencia de dos economías paralelas: una regulada para los residentes locales y otra exenta destinada a los no residentes. Para estructurar estas operaciones, operan facilitadores institucionales como bancos offshore, bufetes de abogados, consultorías y asesores financieros. Estos intermediarios diseñan arquitecturas jurídicas complejas mediante empresas pantalla, sociedades IBC y agentes residentes que ocultan la identidad de los beneficiarios finales tras estructuras corporativas opacas.
De qué manera los organismos internacionales combaten estas prácticas de elusión?
Diversas instituciones globales han endurecido las normativas para frenar el fraude. La OCDE creó el Foro Global sobre Transparencia e Intercambio de Información Tributaria con el propósito de aplicar estándares rigurosos de intercambio a petición y de manera automática. Asimismo, la Unión Europea y diferentes administraciones nacionales han adoptado listas de jurisdicciones no cooperativas, implementando normativas sobre corporaciones extranjeras controladas para imputar directamente los ingresos a sus propietarios reales.
Cuáles son las principales fuentes y lecturas recomendadas sobre el tema?
- Real Academia Española. Diccionario de la lengua española.
- Organización para la Cooperación y el Desarrollo Económico (OCDE). Criterios de jurisdicciones fiscales.
- Tax Justice Network. El Estado de la Justicia Fiscal.
- Fondo Monetario Internacional (FMI). Documentos de antecedentes sobre centros financieros extraterritoriales.
Tu voto se guarda en este dispositivo.