
¿Qué es una caja de ahorros y cómo funciona este modelo financiero?
Descubre qué es una caja de ahorros, su origen, su función social y cómo se diferencia de la banca tradicional en diversos países del mundo.
En pocas palabras
- Las cajas de ahorros se distinguen por su naturaleza fundacional y su objetivo de reinvertir beneficios en obra social.
- Históricamente, muchas cajas de ahorros surgieron de los Montes de Piedad, instituciones de préstamo prendario para personas con escasos recursos.
- En España, la mayoría de las cajas de ahorros se transformaron en fundaciones bancarias tras la crisis financiera de 2008.
- Las Cajas Municipales de Ahorro y Crédito en Perú son actores clave en el sector de las microfinanzas y el apoyo a pequeños empresarios.
- A nivel mundial, estas instituciones están representadas por el Instituto Mundial de Cajas de Ahorro.
¿Qué es una caja de ahorros y cómo funciona este modelo financiero?
Una caja de ahorros es una entidad de crédito que, a diferencia de la banca comercial tradicional, se caracteriza por su naturaleza fundacional, su ausencia de ánimo de lucro y una marcada finalidad social. Estas instituciones han sido históricamente fundamentales para fomentar el ahorro entre particulares y pequeñas empresas, manteniendo a menudo un fuerte arraigo territorial y un compromiso con el desarrollo de sus comunidades de origen.
¿Cuál es el origen histórico de las cajas de ahorros?
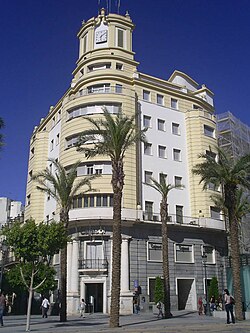
El origen de muchas cajas de ahorros se remonta a los Montes de Piedad, instituciones creadas originalmente como casas de empeño para ofrecer asistencia financiera a personas con escasos recursos. Estas entidades no pagaban intereses sobre los depósitos, sino que funcionaban como un mecanismo de protección social. Con el tiempo, este modelo evolucionó hacia la captación de ahorro y la concesión de préstamos, consolidándose como una alternativa al sistema bancario convencional. En España, por ejemplo, la primera entidad de este tipo se fundó en Jerez de la Frontera, marcando el inicio de una red que se extendería por todo el territorio.
¿Cómo se diferencian las cajas de ahorros de los bancos comerciales?
La principal diferencia radica en su estructura de propiedad y su objetivo final. Mientras que los bancos suelen operar como sociedades anónimas con el fin de maximizar el beneficio para sus accionistas, las cajas de ahorros operan bajo un modelo fundacional. Esto implica que una parte significativa de sus excedentes debe reinvertirse en proyectos de carácter social, cultural o educativo. Además, sus órganos de gobierno, como la Asamblea General, suelen incluir una representación diversa que abarca a impositores, empleados, fundadores y representantes de las administraciones públicas, lo que refuerza su carácter comunitario frente a la gestión privada de los bancos.
¿Qué papel desempeñan las cajas de ahorros en el ámbito internacional?
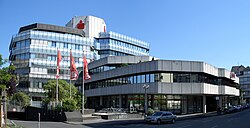
El modelo de caja de ahorros tiene presencia global, adaptándose a las necesidades de cada país. En Alemania, las Sparkassen son un pilar fundamental del sistema financiero, mientras que en otros países europeos como Italia (Cassa di Risparmio) o Suiza (Bancos Cantonales) cumplen funciones similares de fomento del ahorro regional. En América Latina, instituciones como la Caixa Econômica Federal en Brasil o las Cajas Municipales de Ahorro y Crédito en Perú han demostrado ser vitales para la inclusión financiera, especialmente en zonas donde la banca tradicional tiene menor penetración. Estas entidades están conectadas a través de organismos como el Instituto Mundial de Cajas de Ahorro.
¿Cómo operan las cajas municipales en el contexto peruano?
En Perú, las Cajas Municipales de Ahorro y Crédito (CMAC) son entidades especializadas en el microcrédito y el apoyo a pequeños empresarios. Reguladas por la Ley 26702, estas instituciones han ganado relevancia por ofrecer tasas de interés competitivas y mantener un contacto directo con los sectores productivos locales. Sin embargo, su modelo enfrenta desafíos, como la dependencia de las municipalidades y la necesidad de gestionar riesgos ante choques económicos. En años recientes, han sido objeto de reformas normativas para fortalecer su solvencia y permitirles participar en proyectos de inversión pública, como las obras por impuestos.
¿Qué transformaciones han sufrido las cajas de ahorros en España?
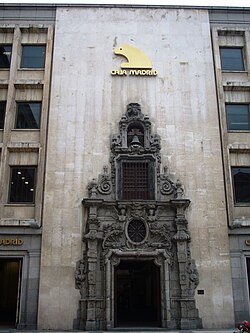
El sector en España ha experimentado cambios profundos, especialmente tras la crisis financiera de 2008. La regulación obligó a la transformación de muchas cajas en fundaciones bancarias, perdiendo su capacidad de operar como entidades de crédito directas y transfiriendo su actividad financiera a bancos comerciales. Este proceso buscaba sanear el sistema y profesionalizar la gestión, aunque supuso la desaparición de la mayoría de las cajas tradicionales. Actualmente, solo unas pocas entidades, como la Caja de Ahorros y Monte de Piedad de Ontinyent y Colonya, Caixa d'Estalvis de Pollença, mantienen su naturaleza original.
¿Cuál es la importancia de la regulación en la estabilidad de estas entidades?
La regulación es el factor determinante para la supervivencia y eficacia de las cajas de ahorros. Normativas como el Decreto 1838/1975 en España o la supervisión de la Superintendencia de Banca, Seguros y AFP (SBS) en Perú establecen los límites de activo, las exigencias de capitalización y las reglas de gobierno corporativo. Estas normas buscan equilibrar la labor social de la entidad con la prudencia financiera necesaria para evitar insolvencias. La intervención judicial y regulatoria, como se ha visto en casos recientes en Perú, subraya la importancia de mantener la autonomía de las cajas frente a injerencias políticas para garantizar su sostenibilidad a largo plazo.
Sources & Further Reading
- BOE-A-1975-16960, "Decreto 1838/1975, de 3 de julio, regulando la creación de Cajas de Ahorros", www.boe.es.
- De la Haza Barrantes, Antonio, "La modernización de las cajas de ahorro y crédito popular en la banca múltiple", Ius et Praxis, 1997.
- Gómez, G., Mena, A., & López, R. B., "Estudio de los factores determinantes del crecimiento de las cajas municipales de ahorro y crédito del Perú", Contaduría y Administración, 2018.
- Hernández, Geraldine, "SBS: El problema de las cajas municipales es que tienen rigideces a la hora de poder reaccionar ante shocks", rpp.pe, 2024.
- Salazar Herrada, Esteban, "Cajas municipales se alistan para invertir hasta S/300 millones en Obras por impuestos", infobae, 2025.
Tu voto se guarda en este dispositivo.