
¿Qué son las cajas de ahorros y cuál ha sido su evolución histórica?
Descubre qué son las cajas de ahorros, su origen histórico en los Montes de Piedad, su funcionamiento y su situación actual en diversos países.
En pocas palabras
- Las cajas de ahorros se caracterizan por su naturaleza fundacional, su ausencia de ánimo de lucro y su finalidad social.
- En España, el origen de muchas cajas de ahorros se sitúa en los Montes de Piedad, siendo la primera la de Jerez de la Frontera.
- La legislación española de 2013 obligó a transformar en fundaciones bancarias a aquellas cajas que superasen ciertos umbrales de activos o cuota de mercado.
- En Perú, las cajas municipales de ahorro y crédito (CMAC) están reguladas por la Ley 26702 de 1996 y se especializan en microfinanzas.
¿Qué son las cajas de ahorros y cuál ha sido su evolución histórica?
Las cajas de ahorros son entidades de crédito que se diferencian de los bancos tradicionales por su naturaleza fundacional, su ausencia de lucro y una marcada finalidad social y territorial. Este artículo detalla su funcionamiento, su distribución internacional y los cambios regulatorios que han experimentado a lo largo del tiempo en distintas jurisdicciones.
¿Qué características fundamentales definen a una caja de ahorros frente a la banca tradicional?
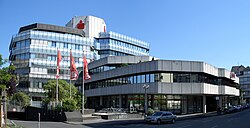
Tradicionalmente, las cajas de ahorros se han caracterizado por su estructura jurídica de naturaleza fundacional y su falta de ánimo de lucro, diferenciándose de los bancos comerciales que suelen constituirse como sociedades anónimas. Una parte de los beneficios obtenidos por estas entidades debe destinarse a fines sociales, culturales o educativos. Asimismo, sus órganos de gobierno, como la Asamblea General, suelen incorporar una representación diversificada que incluye a impositores, fundadores, empleados y administraciones públicas.
¿Cómo surgieron las cajas de ahorros en España y cuáles fueron sus antecedentes históricos?
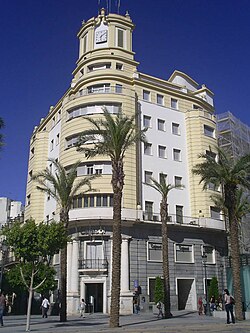
En España, el origen de buena parte de estas instituciones se halla en los Montes de Piedad, los cuales operaban inicialmente como casas de empeño destinadas a sectores desfavorecidos sin ofrecer intereses por los depósitos. La primera entidad de este tipo en el país se fundó en Jerez de la Frontera. Durante décadas operaron de forma descentralizada y local hasta que la Reforma de Fuentes Quintana de 1977 suprimió las restricciones que limitaban su actividad, permitiéndoles competir de manera similar a los bancos comerciales.
¿Qué procesos de transformación jurídica afrontaron las cajas de ahorros españolas tras la crisis financiera?
Como consecuencia de la crisis económica y financiera iniciada en 2008, el sector en España experimentó una profunda reestructuración normativa. La Ley 26/2013 estableció que aquellas entidades con un volumen de activos superior a diez mil millones de euros o que superasen una cuota del 35% de los depósitos en su comunidad autónoma debían transformarse en fundaciones bancarias. Esto supuso la pérdida de la licencia directa como entidad de crédito y la transferencia de su negocio financiero a nuevos bancos, manteniendo una participación accionarial para gestionar la obra social.
¿De qué manera operan las cajas municipales de ahorro y crédito en el Perú?
En el Perú, estas entidades se estructuran legalmente bajo la Ley 26702 de 1996 como cajas municipales de ahorro y crédito (CMAC), inspiradas administrativamente en el modelo alemán de las Sparkassen. Su enfoque principal radica en la intermediación financiera con pequeños y medianos empresarios, ofreciendo tasas de interés competitivas a cambio de asumir riesgos asociados a la morosidad y a la dependencia institucional de los gobiernos locales.
¿Qué papel desempeñan las cooperativas y cajas de ahorro en el contexto de México y otros países latinoamericanos?
En México, el sector del ahorro popular está compuesto por cooperativas debidamente autorizadas o en procesos de integración, enfocadas en ofrecer servicios financieros básicos y tasas de interés competitivas en zonas rurales o ciudades de menor densidad demográfica. En paralelo, naciones como Panamá y Chile han desarrollado instituciones públicas o históricas enfocadas en el fomento del ahorro familiar y de los empleados públicos bajo normativas específicas de sus respectivos Estados.
Sources & Further Reading
LAS CAJAS DE AHORROS EN LA HISTORIA ANDALUCIA
Autor / Organización: Titos Martínez
URL: http://www.usc.es/estaticos/congresos/histec05/b8_titos_martinez.pdf
Decreto 1838/1975, de 3 de julio, regulando la creación de Cajas de Ahorros
Organización: Boletín Oficial del Estado (BOE), España
URL: https://www.boe.es/buscar/act.php?id=BOE-A-1975-16960
La modernización de las cajas de ahorro y crédito popular en la banca múltiple
Autor: Antonio De la Haza Barrantes
Publicación: Ius et Praxis (1997)
URL: https://revistas.ulima.edu.pe/index.php/Ius_et_Praxis/article/view/3572
Estudio de los factores determinantes del crecimiento de las cajas municipales de ahorro y crédito del Perú
Autores: Gerardo Gómez, Ana Ana y Robert Beltrán López
Publicación: Contaduría y Administración (2018)
URL: https://www.scielo.org.mx/scielo.php?pid=s0186-10422019000400008&script=sci_arttext
Tu voto se guarda en este dispositivo.