¿Qué es el impuesto sobre la renta y cómo funciona en los diferentes sistemas fiscales?
Conozca en profundidad qué es el impuesto sobre la renta, su evolución histórica, sus tipos principales y cómo se aplica en diversos países de América y Europa.
En pocas palabras
- El impuesto sobre la renta grava los beneficios económicos y utilidades obtenidos tanto por personas naturales como por empresas.
- En Francia, el impuesto moderno sobre la renta se consolidó mediante la legislación aprobada en 1914 y la reforma estructural de 1920.
- En el Reino Unido, el tributo fue establecido inicialmente en 1798 por William Pitt el Joven para financiar conflictos bélicos antes de institucionalizarse en 1842.
- En los Estados Unidos, la imposición federal sobre la renta se viene aplicando de forma permanente tras la ratificación de la Decimosexta Enmienda en 1913.
¿Qué es el impuesto sobre la renta y cómo funciona en los diferentes sistemas fiscales?
El impuesto sobre la renta es un tributo obligatorio que grava los beneficios económicos, utilidades o ingresos obtenidos por personas naturales, empresas y otras entidades legales durante un período fiscal determinado. Esta figura constituye un pilar fundamental en la estructura tributaria de las naciones modernas, ya que vincula el ahorro con la inversión y modula los incentivos en los mercados laborales y de emprendimiento.
¿Cuáles son los tipos principales de impuestos sobre la renta?
Los sistemas tributarios clasifican este gravamen principalmente en tres modalidades según la forma en que se aplican las alícuotas sobre los ingresos: progresivo, plano y regresivo. En el sistema progresivo, el porcentaje aplicable aumenta de manera proporcional a medida que se incrementan los ingresos del contribuyente. En el impuesto plano, la tasa porcentual se mantiene constante sin importar el nivel de ingresos. Por el contrario, en el modelo regresivo, el porcentaje aplicado disminuye a medida que aumentan los ingresos. Cuando el tributo recae directamente sobre las corporaciones o beneficios empresariales, se le denomina habitualmente impuesto sobre los beneficios o de sociedades. Asimismo, diversas jurisdicciones han incorporado normativas específicas para incluir las ganancias derivadas de la compraventa de criptomonedas dentro del ámbito de este impuesto.
¿Cómo ha evolucionado históricamente este impuesto en Francia?
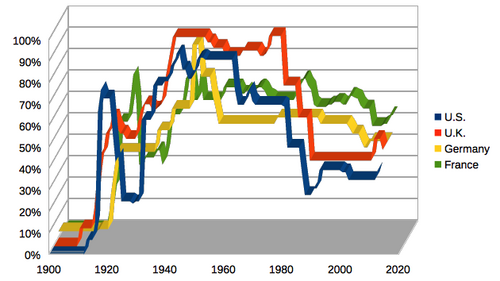
Los antecedentes del impuesto sobre la renta en Francia se remontan al Antiguo Régimen, cuando figuras como el marqués de Vauban y el controlador general Nicolás Desmarets intentaron establecer tributos universales como el décimo (Impôt du Dixième) para financiar conflictos bélicos. Sin embargo, el nacimiento moderno de este impuesto se consolidó tras un prolongado debate parlamentario que culminó con la ley del 15 de julio de 1914, impulsada en el contexto previo a la Primera Guerra Mundial por el presidente Raymond Poincaré. Posteriormente, la ley del 25 de junio de 1920 reestructuró las escalas e incrementó de manera notable las tasas marginales aplicables a las rentas más altas, marcando una transformación duradera en la recaudación fiscal del país galo.
De qué manera se implementó y transformó el impuesto en el Reino Unido?
El impuesto sobre la renta fue introducido por primera vez en Gran Bretaña en diciembre de 1798 por el primer ministro William Pitt el Joven con el propósito de financiar la participación del Imperio en las Guerras revolucionarias francesas. Aunque inicialmente se concebió como una medida temporal y fue abolido durante periodos de paz, fue reintroducido de forma definitiva en 1842 por Sir Robert Peel para paliar un déficit presupuestario creciente. Con el paso de los años, y a pesar de la resistencia inicial de diversos sectores, el gravamen progresivo se consolidó firmemente dentro de la arquitectura fiscal británica.
¿Cómo opera el impuesto a las ganancias en Argentina?
En Argentina, los antecedentes de este gravamen se remontan al decreto-ley de emergencia firmado en 1931 por José Félix Uriburu, el cual entró en vigencia en 1932 bajo la denominación de «impuesto al rédito». Este tributo rigió hasta la reforma estructural de 1974, año en el cual fue sustituido por el actual impuesto a las ganancias. De acuerdo con el marco legal argentino, el objeto del tributo abarca las rentas obtenidas a nivel mundial por los residentes y las generadas dentro del país por los no residentes, contemplando tanto a personas físicas como a sociedades mediante tablas progresivas y deducciones personales específicas.
¿Cuáles han sido los hitos históricos y normativos del ISR en los Estados Unidos?
El gobierno federal estadounidense instituyó por primera vez un impuesto sobre la renta en 1861 mediante la Ley de Ingresos para financiar la Guerra Civil. Tras su derogación y posteriores intentos legislativos, la Corte Suprema dictaminó en 1895 que dicho impuesto era inconstitucional por tratarse de un tributo directo no prorrateado. Este obstáculo jurídico se superó definitivamente en 1913 con la ratificación de la Decimosexta Enmienda a la Constitución, la cual facultó al Congreso para recaudar impuestos sobre los ingresos sin necesidad de distribuirlos entre los estados, permitiendo la promulgación del marco tributario moderno.
De qué forma se regula el Impuesto sobre la Renta (ISR) en México?
En México, el impuesto sobre la renta es un gravamen federal directo que recae sobre las utilidades o beneficios de las personas físicas y morales derivados de actividades como la enajenación de bienes, la prestación de servicios subordinados, la obtención de premios, intereses o actividades profesionales. El sistema contempla pagos provisionales mensuales y un cálculo anual definitivo. Asimismo, la legislación establece regímenes particulares e incentivos sectoriales, tales como el Régimen de Incorporación Fiscal (RIF) y normas específicas aplicables a asociaciones religiosas e ingresos exentos.
¿Cómo se estructura el tributo a la renta en Venezuela y Ecuador?
En Venezuela, la primera Ley de Impuesto Sobre la Renta entró en vigencia en 1942 estructurada bajo la modalidad de impuesto cedular y ha experimentado diversas reformas parciales a lo largo de los años, actualizando alícuotas para sectores específicos como la banca y las empresas de seguros. Por su parte, en Ecuador, el impuesto a la renta es obligatorio tanto para personas naturales como para sociedades nacionales o extranjeras, calculándose sobre la base imponible obtenida tras deducir los costos, gastos personales y devoluciones pertinentes dentro del ejercicio fiscal.
Sources & Further Reading
Real Academia Española. Diccionario de la lengua española. Disponible en: https://dle.rae.es/gravar.
Barreix, Alberto. Impuesto a la renta personal en América Latina y el Caribe: 4 problemas y 3 posibles soluciones. Banco Interamericano de Desarrollo (BID).
Piketty, Thomas. Le capital au xxie siècle. Seuil, 2013.
Tu voto se guarda en este dispositivo.