¿Qué es un inmueble y cuáles son sus tipos y características legales?
Conozca la definición jurídica de un inmueble, sus clasificaciones en el derecho civil, fiscal y su relevancia como activo de inversión económica.
En pocas palabras
- Los bienes inmuebles son aquellos elementos ligados al suelo que no pueden trasladarse de un lugar a otro.
- El derecho civil permite inscribir los inmuebles en un Registro de la propiedad, facilitando su uso como garantía hipotecaria.
- Existen obligaciones fiscales asociadas a la propiedad inmobiliaria, como el Impuesto sobre Bienes Inmuebles (IBI) y tributos sobre transmisiones.
¿Qué es un inmueble y cuáles son sus tipos y características legales?
En el ámbito jurídico y económico, un inmueble o bien raíz comprende todos aquellos elementos que se encuentran unidos de forma inseparable al suelo, ya sea de manera física o jurídica, impidiendo su traslado. A continuación se detallan los aspectos esenciales de esta categoría de bienes.
¿Cómo se definen legalmente los bienes inmuebles y qué tipos existen?
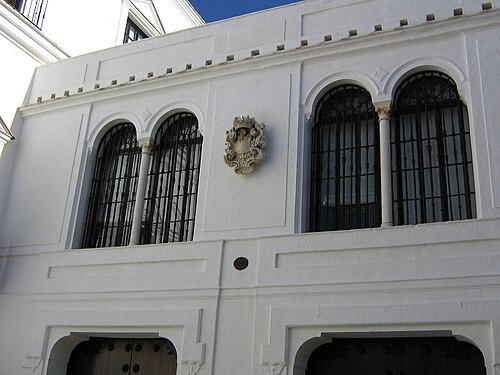
Se consideran bienes inmuebles o bienes raíces aquellos elementos ligados al terreno que no pueden moverse de lugar. El Diccionario panhispánico del español jurídico y las legislaciones civiles los clasifican en tres categorías principales: los bienes inmuebles por naturaleza, que abarcan el suelo y el subsuelo; los bienes inmuebles por incorporación, como las edificaciones y construcciones fijas; y los bienes inmuebles por destino, que corresponden a objetos muebles vinculados para favorecer la explotación de la finca, tales como utensilios de labranza o maquinaria minera regulados en normativas como el Código Civil de Chile.
¿Qué consecuencias jurídicas y registrales distinguen a los inmuebles de los bienes muebles?
En el derecho civil, la diferenciación entre propiedades muebles e inmuebles conlleva efectos legales significativos. Los bienes raíces pueden inscribirse en un Registro de la propiedad, otorgando una seguridad jurídica superior a sus titulares. Asimismo, constituyen el objeto principal de la garantía hipotecaria y sus plazos de usucapión o prescripción adquisitiva son considerablemente más prolongados en comparación con las cosas muebles. No obstante, legislaciones de diversos países han extendido ciertas protecciones registrales y mecanismos de hipoteca mobiliaria a bienes singulares de alto valor económico como aeronaves o buques.
¿Cuáles son las principales obligaciones fiscales aplicadas a la propiedad inmobiliaria?
El derecho fiscal somete a los bienes inmuebles a diversos tributos según cada normativa nacional y local. Entre los impuestos más destacados figura el Impuesto sobre Bienes Inmuebles (IBI), de carácter directo y real, que grava la titularidad de una finca conforme a su valor catastral. También se aplican gravámenes sobre la transmisión de terrenos urbanos mediante el incremento de su valor, impuestos sobre la renta que consideran rendimientos presuntos o ganancias patrimoniales ante ventas, y tributos sobre el patrimonio neto de las personas físicas cuando se integran propiedades en dichos activos.
¿Cómo operan los bienes raíces dentro de los mercados de inversión y la economía urbana?
En el ámbito económico y financiero, los bienes raíces funcionan como activos de inversión sujetos a fluctuaciones de valor, resistencia a fenómenos como la inflación y estudios especializados en el campo de la economía urbana. Tradicionalmente, la adquisición de casas, apartamentos, locales comerciales o terrenos se realiza con el objetivo de captar plusvalías a largo plazo o generar ingresos periódicos mediante el alquiler. Estadísticas históricas de índices de precios de vivienda en diversas regiones de América y Europa evidencian tendencias de valorización sostenida, consolidando a los bienes raíces como una alternativa primordial de inversión frente a instrumentos financieros más volátiles.
¿Cuáles son las modalidades más comunes para invertir en bienes raíces según los expertos?
Existen múltiples vías para canalizar capital en el sector inmobiliario, entre las cuales destacan la renta de propiedades a terceros, la conformación de grupos de inversión inmobiliaria, la comercialización rápida de inmuebles conocida como flipping y la participación en fideicomisos de inversión inmobiliaria o REIT por sus siglas en inglés. Estas actividades suelen requerir la asesoría de agentes especializados y la comprensión detallada de las condiciones locales del mercado para gestionar adecuadamente el riesgo y maximizar el rendimiento financiero.
Sources & Further Reading
- Real Academia Española. Diccionario panhispánico del español jurídico. Lemma: bien inmueble. Disponible en: https://dpej.rae.es/lema/bien-inmueble
- Biblioteca del Congreso Nacional de Chile. Código Civil. Artículo 570. Disponible en: http://www.leychile.cl/Navegar?idNorma=172986
- Boletín Oficial del Estado. Ley de 16 de diciembre de 1954 sobre hipoteca mobiliaria y prenda sin desplazamiento de posesión. España. Disponible en: http://www.boe.es/buscar/act.php?id=BOE-A-1954-15448
- Graham, Benjamin. The intelligent investor. HarperCollins, 1965.
- Investopedia. 4 Simple Ways to Invest in Real Estate. Disponible en: https://www.investopedia.com/investing/simple-ways-invest-real-estate/
Tu voto se guarda en este dispositivo.